外汇投诉激增背后:从出金困难到平台跑路,投资者如何守住最后一道防线
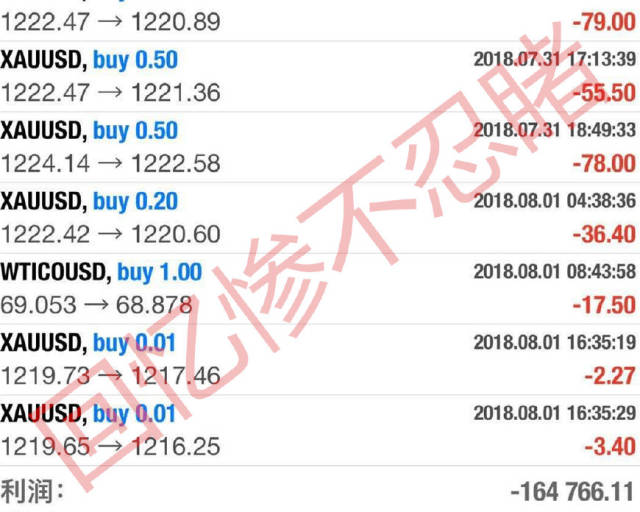
过去两年,外汇投诉正在从零散的个案演变为具有统计意义的行业现象。根据第三方金融维权平台与多地消费者权益机构的公开数据,2023年至2024年间,涉及外汇、差价合约(CFD)及境外交易商的投诉量同比增幅超过六成,其中"出金困难"与"平台失联"两类诉求占比接近七成。这组数字背后,是大量普通投资者在信息不对称、监管跨境、举证困难三重夹击下的真实困境。
一、投诉结构的变化:从"收益纠纷"转向"本金安全"
早期外汇投诉多集中于滑点、点差、强行平仓等交易执行层面的争议,属于"赚多赚少"的范畴。而近两年的投诉样本呈现出明显的结构性下移——争议焦点已从收益分配转向本金能否取回。
以某维权平台披露的季度数据为例,2024年上半年受理的外汇类投诉中,明确指向"申请出金被拒或无限期拖延"的比例达到47%,指向"平台网站关闭、客服失联"的占22%,两者合计接近七成。相比之下,单纯质疑交易公平性的投诉不足一成。这一变化说明,部分打着外汇交易旗号的平台,其商业模式已偏离撮合与流动性提供的本质,滑向资金归集的灰色地带。
- 出金困难型:以"账户异常""风控审核""需缴纳保证金解冻"为由拒绝提现,是最常见的投诉形态。
- 诱导加仓型:通过喊单、带单引导投资者追加资金,待资金规模扩大后限制出金。
- 跑路失联型:平台突然停止运营,域名失效,运营主体难以追溯。
二、跨境监管落差:投诉难的真实根源
外汇保证金交易在我国境内尚未开放零售业务,境内投资者参与的多为境外注册交易商。这一结构性事实决定了投诉处理的核心难点:监管管辖权与平台注册地不匹配。
许多平台宣称持有塞浦路斯CySEC、英国FCA或澳大利亚ASIC牌照,但实际展业主体往往是注册在离岸司法辖区的关联公司,牌照与运营主体之间存在层层嵌套。投资者在投诉时,常面临"境内无主体可诉、境外监管不受理"的尴尬。业内统计显示,能够提供有效监管编号并在监管机构官网完成核验的平台,在全部投诉样本中占比不足三成。这也解释了为何大量外汇投诉最终只能停留在曝光与协商层面,而非进入正式的法律程序。
三、维权路径的现实选择:证据、时效与渠道
面对出金受阻,投资者最容易犯的错误是"边等边加钱"。专业维权人士普遍强调,一旦平台以任何名义要求追加资金才能提现,基本可判定为风险信号,此时应立即停止投入并着手固定证据。
有效的证据链通常包括:入金银行流水或第三方支付记录、平台账户截图、与客服及代理人的完整聊天记录、平台宣传材料与承诺收益的截图。这些材料在向支付机构申请交易争议处理、向公安机关报案、或通过金融纠纷调解渠道反映时,都是关键依据。需要注意的是,外汇类纠纷的时效性较强,平台跑路后服务器数据往往迅速清空,拖延越久,取证难度越大。
在渠道选择上,可优先考虑三条路径并行:一是通过入金通道(银行或支付机构)发起交易争议;二是向平台宣称的境外监管机构提交投诉,即便受理概率有限,也能形成记录;三是通过专业的金融投诉平台进行曝光与线索归集,借助同类案例的聚合效应提升关注度。
四、写在最后:投诉是补救,识别才是根本
外汇投诉数量的攀升,本质上反映的是投资者教育滞后于产品创新速度。对普通投资者而言,判断一个外汇平台是否可靠,最朴素的标准依然是:能否在监管机构官网查到其牌照编号、入金账户是否为对公账户、出金流程是否顺畅无附加条件。任何承诺"稳赚""保本""高杠杆零风险"的话术,都值得警惕。
投诉平台的价值,不在于事后追回多少资金,而在于通过案例的公开与聚合,让更多人提前看见风险。对于已经陷入出金困境的投资者,及时止损、系统取证、多渠道并行,仍是当下最务实的选择。